


很可惜 T 。T 您现在还不是作者身份,不能自主发稿哦~
如有投稿需求,请把文章发送到邮箱tougao@appcpx.com,一经录用会有专人和您联系
咨询如何成为春羽作者请联系:鸟哥笔记小羽毛(ngbjxym)
来源 | 伯虎财经(bohuFN)
作者 | 楷楷
美国沃尔玛和山姆,要“合并”会员了。
近日,沃尔玛宣布在美国市场推出“Walmart+”和“Sam’s Club Plus”联合会员,年费为120美元(约804元人民币)。
此前,仅Sam’s Club Plus的年费已是120美元,Walmart+年费为98美元,联合会员相当于收山姆会员的年费,送一个沃尔玛会员,还能共享山姆返利、加油优惠等会员权益。
不过,该联合会员目前仅在美国市场推出,国内暂无跟进的消息。但对不少消费者来说,沃尔玛这一招似曾相识,因为阿里也用过。
去年,淘宝上线“大会员体系”,重新整合阿里系权益;近日,阿里还低调重启“淘鲜达”,定位为平价快送超市,并入盒马旗下,填补了盒马品牌在平价即时零售领域的空白。
两大零售巨头,几乎在同一时间,重新调整旗下零售品牌的组织架构,将分散的会员权益捏合到了一起,这只能说明一件事——零售这场仗,已经到了更难打的下半场。
补贴战已经告一段落,玩家们要开始合拢能力,才能在下半场占据主动。
先看沃尔玛这笔账。
表面上看,沃尔玛推出联合会员,是一笔亏本买卖——两套会员,却只收一份年费。
尤其是,会员费已经成为沃尔玛增长最快的收入线之一,其全球会员费收入连续多个季度保持15%左右的同比增速,而净销售额的增速一直维持在5%上下。
但仅靠会员费,难以撑起整个销售大盘。要在零售的存量时代里拉动增量,沃尔玛真正想做的,是让一个会员产生更多消费,而不只是吸纳更多新会员。
过去多年,山姆和沃尔玛之间的消费群体一直保持着清晰的边界:山姆以精选好货承接中高消费群体;沃尔玛主店则覆盖高频、平价、大众化日常采买。
据《Business Insider》援引瑞穗证券估算,美国山姆和沃尔玛会员的重合度仅有约10%。
但批量囤货和日常消费之间并不完全矛盾,沃尔玛将两组会员权益打通,把一个家庭的两类消费场景无缝衔接起来,能让不同消费意图的用户交叉转化,提高消费频次。
长期来看,沃尔玛虽然让渡了一部分会员收入,却以更完整的权益为纽带,将会员深度绑定在“卖场+电商+广告变现”的生态里,反而能让会员价值持续释放。
无独有偶,阿里在去年推出的大淘宝会员,也几乎是同一套思路。
去年8月,淘宝上线全新的“大会员体系”,打通饿了么、飞猪、盒马等阿里系资源,重新整合购物、外卖、出行等会员权益。
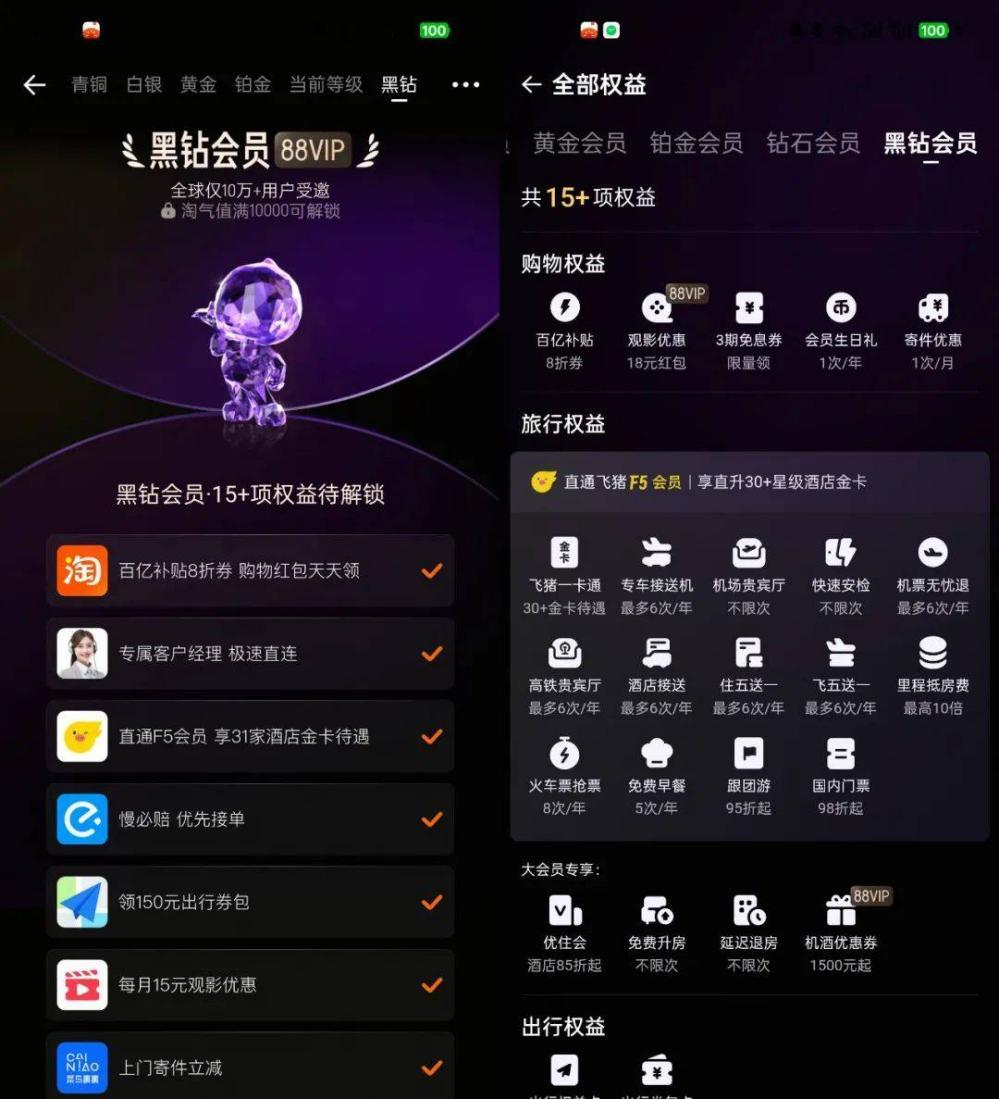
阿里电商集团CEO蒋凡指出,“如果能够在淘宝APP上成功建立起即时零售服务体系,从长期来看,将有助于提升淘宝的活跃度和用户规模。”
这并非空话,而是有真实的数据验证。
据QuestMobile数据,在淘宝闪购、AI互动等带动下,截至2026年3月,淘宝APP月人均使用次数达69.4次,同比增长10.9%,高于京东和美团。
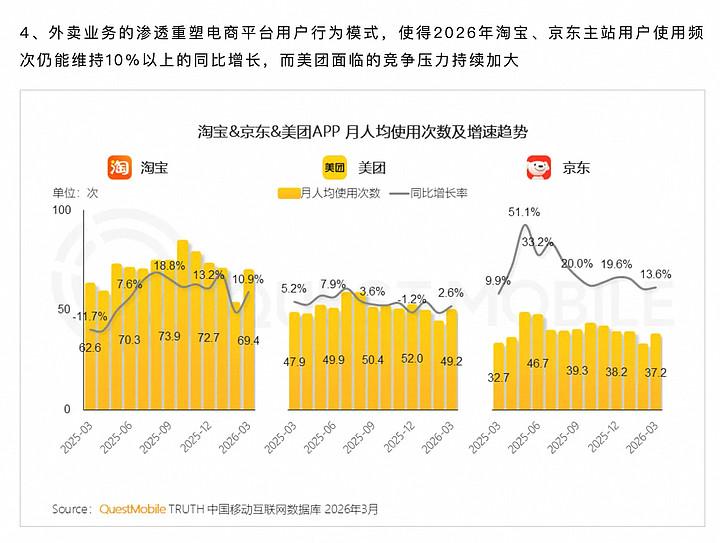
过去一年,阿里包括闪购在内的电商大盘年度活跃买家增长了1.5亿,实物电商的年度活跃买家增长1亿,淘宝实物电商年度活跃买家的增长超过了过去3年的总和。
显然,即时零售和电商零售之间,并非零和博弈,将不同渠道之间的消费链路打通,就有机会将原本的低频消费群,逐渐沉淀为生态里的核心高频用户。
当下零售的护城河,正在从“货”升级为“人”,谁能更精准把握用户需求、创造更多消费场景,将用户绑在自己的生态里,谁才能真正挖透用户价值。
但会员打通之后,一个新问题随之出现:
过去,零售平台靠错位的子品牌服务不同客群;如今,平台开始收束会员体系,当原本分层的用户群都汇入同一个会员体系,商品供给也要随之重构。
沃尔玛选择将两套会员体系直接合并,因为在北美市场,这两家店的商品定位并不重合,主要体现在采购频次和包装规格上,两种需求是互补的。
然而,在国内市场,这种做法哪怕是沃尔玛自己,也很难直接复制。
因为中国山姆和沃尔玛之间的品牌定位差异更大,直接合并或会稀释掉山姆的高端定位;而国内其他即时零售平台,也尚未建立起两个“高低”差异化足够大的货盘。
于是,阿里给出了另一个解法——重造一个子品牌。
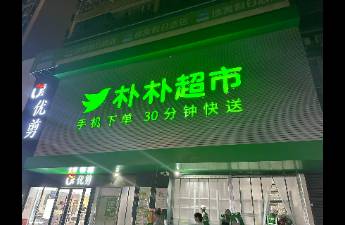
过去一个月,阿里重启淘鲜达,定位为平价快送超市,归入盒马旗下。目前,其已在合肥、南京、杭州等地开出22个前置仓,主打24小时营业,最快30分钟送达。
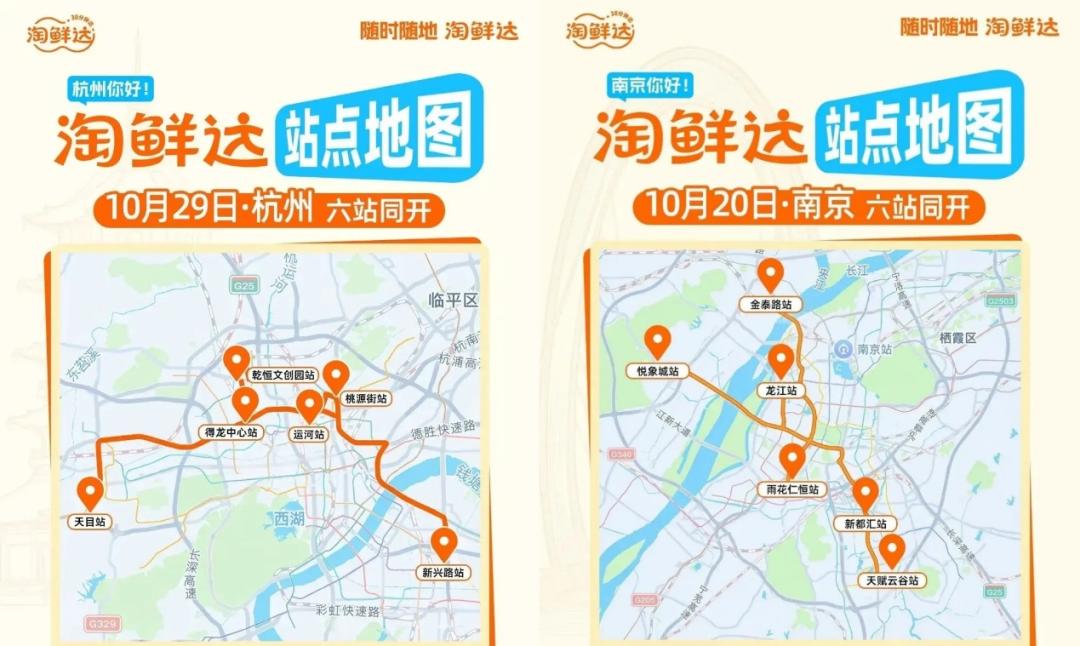
有意思的是,淘鲜达并非“新面孔”。
最早在2017年,淘鲜达承接的是阿里商超即时达业务。高峰时期,淘鲜达接入超50家实体零售商,为全国近250个城市的用户,提供超市商品1小时送达服务。
2021年,淘鲜达跟主打次日自提的淘菜菜,成为社区团购板块的两条主线。不过,阿里在2023年已将淘鲜达和淘菜菜合并,统一更名“淘宝买菜”。
如今,阿里重启淘鲜达,则是为了补短板而来。
一方面,补上价格带缺口。
从产品结构上看,淘鲜达主打第三方标品,覆盖生鲜水果、食品酒水、日用百货等;在价格上,淘鲜达的产品价格也明显较盒马更低一些。
在淘鲜达加入后,盒马旗下的三个品牌,也完成对高中低全价格带的合围:
盒马鲜生定位中高端的生鲜旗舰店,解决的是“好”的问题;超盒算NB主打硬折扣的社区超市,解决的是“省”的问题,两者均以盒马自营产品为主;
而淘鲜达则更像是“平价百货版”的盒马,用更低的单价、更多的标品,去承接那些只要快和便宜,却不需要有差异化体验的大众需求。
另一方面,补齐业态空白。
最早,盒马以“店仓一体”概念落地,好处是能为消费者提供更丰富的购物场景,但由于开店成本高、选址要求高,导致盒马门店难以快速复制,形成了空白区。
去年开始,盒马放开超盒算NB的加盟,并加速拓展盒马前置仓,以提高覆盖密度和配送效率。截至目前,超盒算NB的门店数量已超550家,盒马前置仓数量超500个。
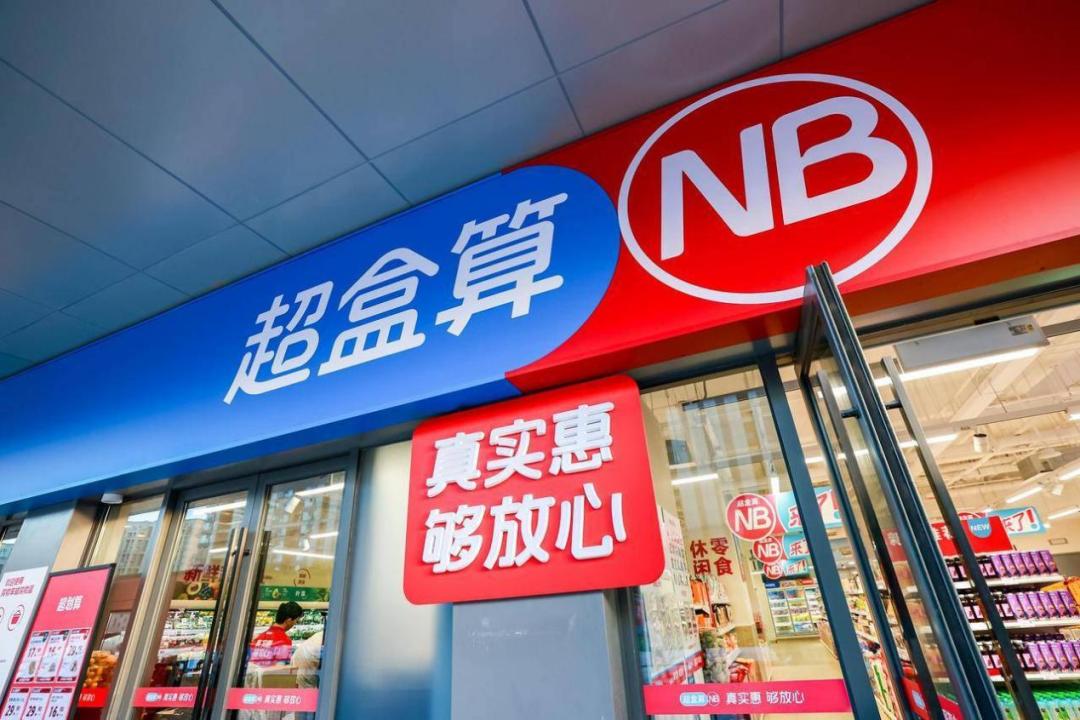
可这张网里,还缺少一套由阿里自己完全掌控的,主打标品的自营前置仓体系。
于是,淘鲜达便成了“第二张网”,其以标品为主,商品供给更丰富,拣货效率也更高;主打24小时营业,能接过盒马打烊后的生意;能快速复制,可以对标美团闪电仓和松鼠便利店。
阿里想用淘宝二十年攒下的品牌生态,为自己的即时零售生意多增加一点筹码。
毕竟,当下的即时零售竞争,已经到了非常焦灼的阶段,每一个细分需求,都会被玩家们盯上、吃透。
沃尔玛和阿里不是个例,过去一年,几乎所有零售玩家都在积极补短板、增长板。
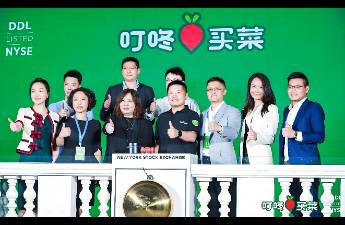
今年,美团将叮咚买菜收入囊中,丰富自己的生鲜前置仓布局;此外,美团小象超市也在今年孵化了自有烘焙品牌“小象烘焙”,对标山姆和盒马的自营产品。
京东则在硬折扣上落子,京东折扣超市已在华北、华东两地密集落地,主打“大店+多品类”路线。
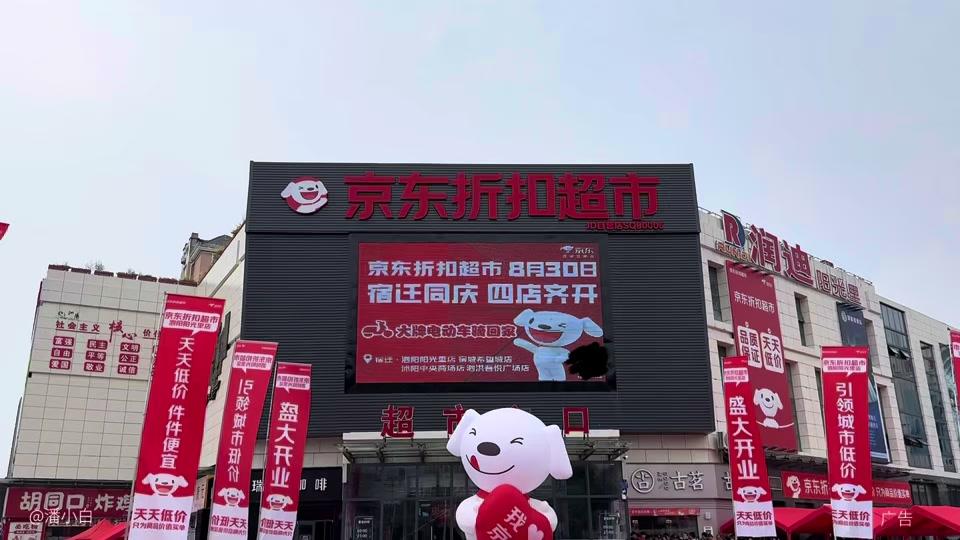
零售巨头都在加快步伐,朝着“全价格带+全时段+全场景+全品类”的零售生态扩容,不想落下任何一块拼图。
但当所有玩家都朝着同一个方向跑,这场即时零售竞争也难免变得同质化,而这种“像”,已经开始让消费者陷入审美疲劳。
在社交平台上,不少消费者表示,盒马、奥乐齐、美团小象的商品几乎长得一模一样;一家超盒算NB刚开业,几公里外的美团快乐猴很快就会跟上……
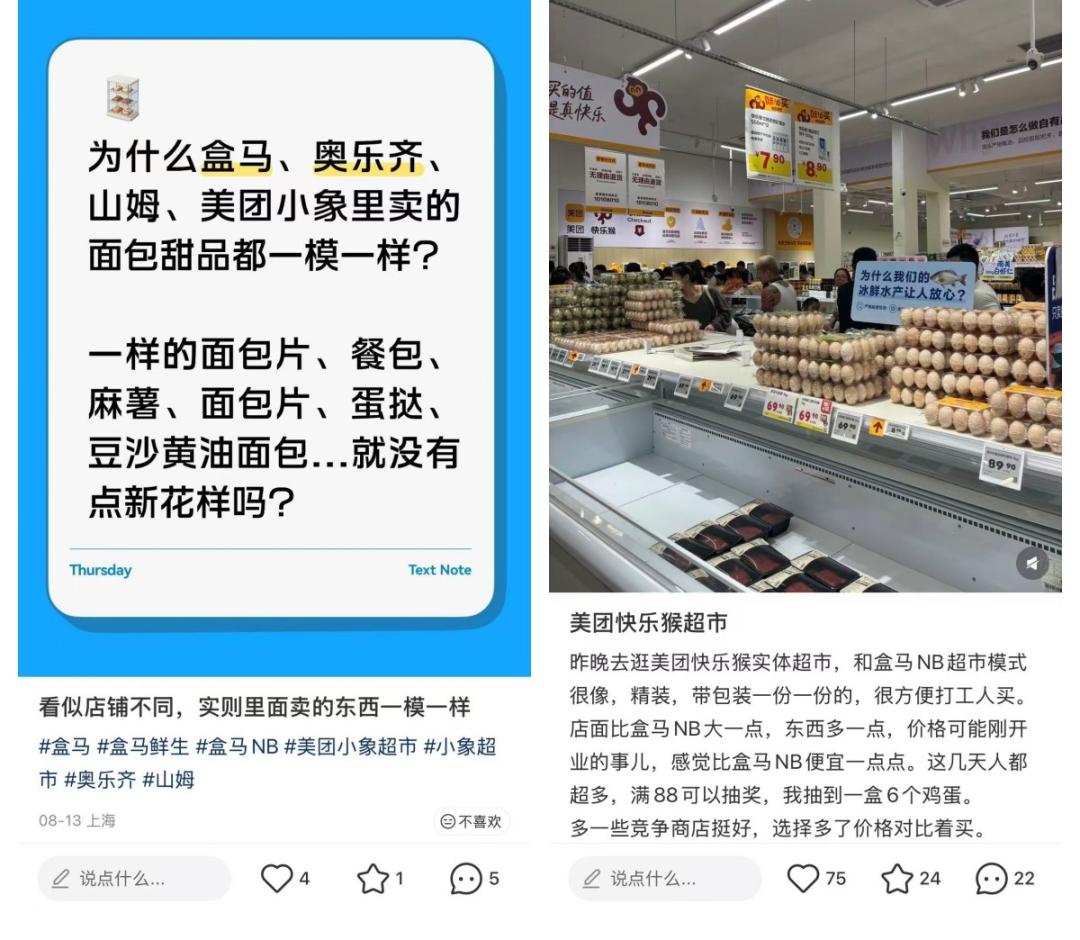
消费者之所以会有这种感觉,是因为零售巨头虽然动作频频,但本质上仍是围绕着规模(送得快)和价格(价格低)来竞争,而这两个维度,恰恰是烧钱最容易烧出成绩的。
但这只是入场券,而不是护城河。
当下,美团闪购、淘宝闪购两个平台聚合的闪电仓已超10万个,这也意味着,渠道扩张的增量红利正在收窄。根据勤策消费研究发布的数据,美团闪购以70%市场份额主导中国即时零售基础设施,但仅40%单体加盟店实现盈利,部分品牌已爆雷退出。2025年补贴大战后,行业正从规模扩张转向精细化运营。
零售巨头想要突围,就必须找到其他的突破口,而商品供给,则被视为新的增量。
尼尔森IQ发布的《2026即时零售洞察报告》显示,即时零售81%的品类增长由差异化商品贡献,差异化高端产品扛起了55%的增量。
简单来说,要让消费者反复下单,就得有别人没有的商品。零售巨头也开始意识到这一点。
美团闪购计划在未来三年向行业投入300亿元,加码即时零售商品供给。美团核心本地商业CEO王莆中表示,“增长已经不来自开更多店、铺更多仓,而来自上了更多好商品。”
阿里则瞄准商品供给与搜索匹配的精准度。
今年8月,原淘宝闪购搜索产品负责人思默,转而向淘天集团搜索负责人孟轲直接汇报。阿里的意图更深一层,好商品固然重要,但用户的搜索行为也能在数据层面优化供给。
即时零售打到这个阶段,已经不再是某一条业务线的单挑,而是整个集团生态的正面会战。
文章封面首图及配图,版权归版权所有人所有。若版权者认为其作品不宜供大家浏览或不应无偿使用,请及时联系我们,本平台将立即更正。
本文为作者独立观点,不代表鸟哥笔记立场,未经允许不得转载。
《鸟哥笔记版权及免责申明》 如对文章、图片、字体等版权有疑问,请点击 反馈举报








Powered by QINGMOB PTE. LTD. © 2010-2026 上海青墨信息科技有限公司 沪ICP备2021034055号-9







我们致力于提供一个高质量内容的交流平台。为落实国家互联网信息办公室“依法管网、依法办网、依法上网”的要求,为完善跟帖评论自律管理,为了保护用户创造的内容、维护开放、真实、专业的平台氛围,我们团队将依据本公约中的条款对注册用户和发布在本平台的内容进行管理。平台鼓励用户创作、发布优质内容,同时也将采取必要措施管理违法、侵权或有其他不良影响的网络信息。
一、根据《网络信息内容生态治理规定》《中华人民共和国未成年人保护法》等法律法规,对以下违法、不良信息或存在危害的行为进行处理。
1. 违反法律法规的信息,主要表现为:
1)反对宪法所确定的基本原则;
2)危害国家安全,泄露国家秘密,颠覆国家政权,破坏国家统一,损害国家荣誉和利益;
3)侮辱、滥用英烈形象,歪曲、丑化、亵渎、否定英雄烈士事迹和精神,以侮辱、诽谤或者其他方式侵害英雄烈士的姓名、肖像、名誉、荣誉;
4)宣扬恐怖主义、极端主义或者煽动实施恐怖活动、极端主义活动;
5)煽动民族仇恨、民族歧视,破坏民族团结;
6)破坏国家宗教政策,宣扬邪教和封建迷信;
7)散布谣言,扰乱社会秩序,破坏社会稳定;
8)宣扬淫秽、色情、赌博、暴力、凶杀、恐怖或者教唆犯罪;
9)煽动非法集会、结社、游行、示威、聚众扰乱社会秩序;
10)侮辱或者诽谤他人,侵害他人名誉、隐私和其他合法权益;
11)通过网络以文字、图片、音视频等形式,对未成年人实施侮辱、诽谤、威胁或者恶意损害未成年人形象进行网络欺凌的;
12)危害未成年人身心健康的;
13)含有法律、行政法规禁止的其他内容;
2. 不友善:不尊重用户及其所贡献内容的信息或行为。主要表现为:
1)轻蔑:贬低、轻视他人及其劳动成果;
2)诽谤:捏造、散布虚假事实,损害他人名誉;
3)嘲讽:以比喻、夸张、侮辱性的手法对他人或其行为进行揭露或描述,以此来激怒他人;
4)挑衅:以不友好的方式激怒他人,意图使对方对自己的言论作出回应,蓄意制造事端;
5)羞辱:贬低他人的能力、行为、生理或身份特征,让对方难堪;
6)谩骂:以不文明的语言对他人进行负面评价;
7)歧视:煽动人群歧视、地域歧视等,针对他人的民族、种族、宗教、性取向、性别、年龄、地域、生理特征等身份或者归类的攻击;
8)威胁:许诺以不良的后果来迫使他人服从自己的意志;
3. 发布垃圾广告信息:以推广曝光为目的,发布影响用户体验、扰乱本网站秩序的内容,或进行相关行为。主要表现为:
1)多次发布包含售卖产品、提供服务、宣传推广内容的垃圾广告。包括但不限于以下几种形式:
2)单个帐号多次发布包含垃圾广告的内容;
3)多个广告帐号互相配合发布、传播包含垃圾广告的内容;
4)多次发布包含欺骗性外链的内容,如未注明的淘宝客链接、跳转网站等,诱骗用户点击链接
5)发布大量包含推广链接、产品、品牌等内容获取搜索引擎中的不正当曝光;
6)购买或出售帐号之间虚假地互动,发布干扰网站秩序的推广内容及相关交易。
7)发布包含欺骗性的恶意营销内容,如通过伪造经历、冒充他人等方式进行恶意营销;
8)使用特殊符号、图片等方式规避垃圾广告内容审核的广告内容。
4. 色情低俗信息,主要表现为:
1)包含自己或他人性经验的细节描述或露骨的感受描述;
2)涉及色情段子、两性笑话的低俗内容;
3)配图、头图中包含庸俗或挑逗性图片的内容;
4)带有性暗示、性挑逗等易使人产生性联想;
5)展现血腥、惊悚、残忍等致人身心不适;
6)炒作绯闻、丑闻、劣迹等;
7)宣扬低俗、庸俗、媚俗内容。
5. 不实信息,主要表现为:
1)可能存在事实性错误或者造谣等内容;
2)存在事实夸大、伪造虚假经历等误导他人的内容;
3)伪造身份、冒充他人,通过头像、用户名等个人信息暗示自己具有特定身份,或与特定机构或个人存在关联。
6. 传播封建迷信,主要表现为:
1)找人算命、测字、占卜、解梦、化解厄运、使用迷信方式治病;
2)求推荐算命看相大师;
3)针对具体风水等问题进行求助或咨询;
4)问自己或他人的八字、六爻、星盘、手相、面相、五行缺失,包括通过占卜方法问婚姻、前程、运势,东西宠物丢了能不能找回、取名改名等;
7. 文章标题党,主要表现为:
1)以各种夸张、猎奇、不合常理的表现手法等行为来诱导用户;
2)内容与标题之间存在严重不实或者原意扭曲;
3)使用夸张标题,内容与标题严重不符的。
8.「饭圈」乱象行为,主要表现为:
1)诱导未成年人应援集资、高额消费、投票打榜
2)粉丝互撕谩骂、拉踩引战、造谣攻击、人肉搜索、侵犯隐私
3)鼓动「饭圈」粉丝攀比炫富、奢靡享乐等行为
4)以号召粉丝、雇用网络水军、「养号」形式刷量控评等行为
5)通过「蹭热点」、制造话题等形式干扰舆论,影响传播秩序
9. 其他危害行为或内容,主要表现为:
1)可能引发未成年人模仿不安全行为和违反社会公德行为、诱导未成年人不良嗜好影响未成年人身心健康的;
2)不当评述自然灾害、重大事故等灾难的;
3)美化、粉饰侵略战争行为的;
4)法律、行政法规禁止,或可能对网络生态造成不良影响的其他内容。
二、违规处罚
本网站通过主动发现和接受用户举报两种方式收集违规行为信息。所有有意的降低内容质量、伤害平台氛围及欺凌未成年人或危害未成年人身心健康的行为都是不能容忍的。
当一个用户发布违规内容时,本网站将依据相关用户违规情节严重程度,对帐号进行禁言 1 天、7 天、15 天直至永久禁言或封停账号的处罚。当涉及欺凌未成年人、危害未成年人身心健康、通过作弊手段注册、使用帐号,或者滥用多个帐号发布违规内容时,本网站将加重处罚。
三、申诉
随着平台管理经验的不断丰富,本网站出于维护本网站氛围和秩序的目的,将不断完善本公约。
如果本网站用户对本网站基于本公约规定做出的处理有异议,可以通过「建议反馈」功能向本网站进行反馈。
(规则的最终解释权归属本网站所有)